Stress door studieschuld
Een studieschuld van vijftigduizend euro of hoger is voor de gemiddelde student allang geen uitzondering meer. Zorgstudenten Roosmarijn en Elian kunnen erover meepraten. “Soms denk ik: hoe ga ik dit ooit afbetalen?”
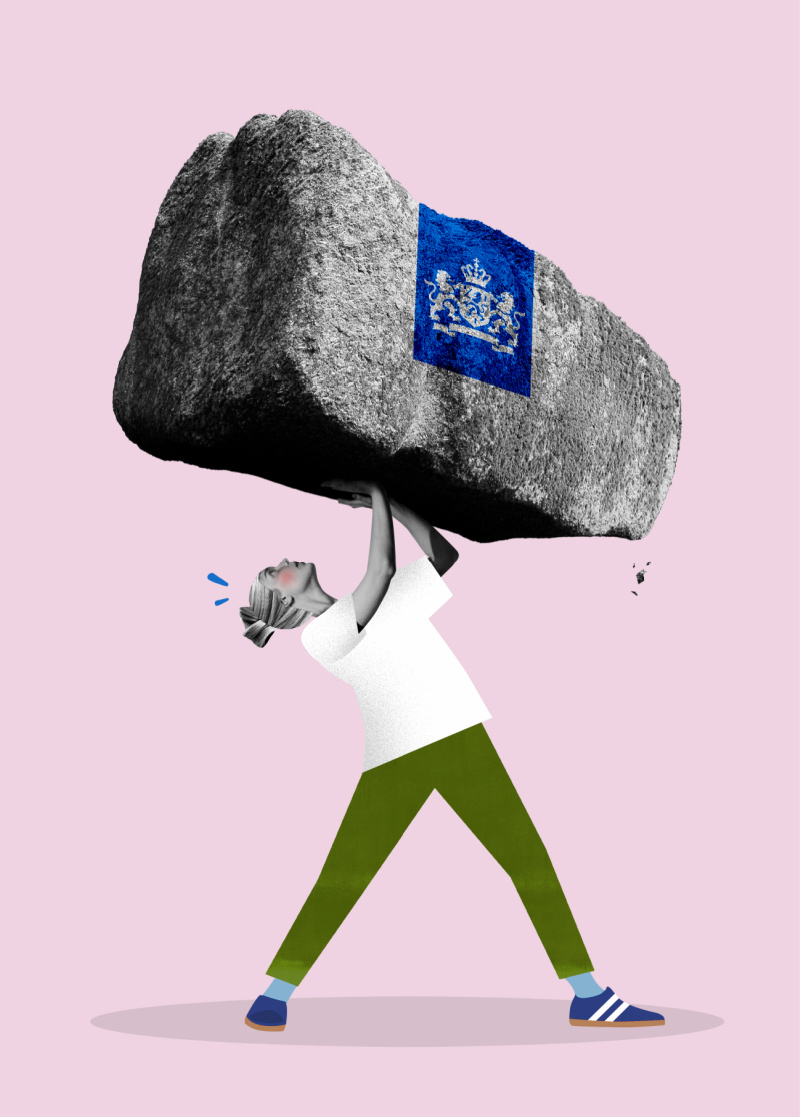
Eens in de zoveel tijd bekruipt het haar. Dan logt Roosmarijn (25) in op de website van DUO om te kijken hoe hoog haar studieschuld is. Dat is altijd weer een dingetje, geeft ze toe. “Vorige week keek ik voor het laatst. Toen was het zeventigduizend. Een deel daarvan – zo’n tienduizend euro – is prestatiebeurs en wordt omgezet in een gift zodra ik afstudeer. Maar nog steeds is het restbedrag astronomisch hoog.”
Toen ze vier jaar geleden aan de opleiding tandheelkunde begon, hield ze er al rekening mee. “Ik studeer in Amsterdam en wilde graag op kamers. Tja, dan weet je: dat gaat geld kosten. Het eerste jaar had ik nog een vrij ‘acceptabele’ huur van zevenhonderd euro per maand. Inmiddels zit ik al op duizend euro. Kun je nagaan: het maximale leenbedrag bij DUO is ongeveer dat bedrag. Dan heb je dus alleen een dak boven je hoofd.”
Roosmarijn heeft het geluk dat haar ouders financieel bijspringen. “Zij betalen mijn studiegeld en een deel van de huur, maar lang niet iedere student heeft zo’n voordeel. Overigens leen ik nog steeds vierhonderd euro per maand bij. Dus het tikt alsnog aan.”
Oncomfortabel
Hoewel er vorig jaar voor het eerst sinds 2011 iets minder studenten met een studieschuld waren, is het aantal mensen met een hoge schuld juist toegenomen (zie kader onder artikel). Dat het hard kan gaan, weet ook vijfdejaarsstudent geneeskunde Elian (24). “Tijdens mijn bachelor had ik nog wel tijd om ernaast te werken, maar dat wordt lastiger nu ik coschappen ga lopen. Ik leen daarom maximaal en verwacht na mijn afstuderen uit te komen op zo’n tachtigduizend euro.”
‘Ik verwacht na mijn afstuderen uit te komen op zo’n tachtigduizend euro’
Beide studenten zijn er gelaten onder. Ja, het is een hoog bedrag, maar ze ontkomen er simpelweg niet aan. Neemt niet weg dat het oncomfortabel voelt. Roosmarijn: “Ik lig er niet standaard wakker van, maar denk soms wel: shit, het is écht veel. Ergens stelt het me gerust dat ik een beroep heb gekozen met een hoge baankans en een goed salaris.”
Koophuis ver weg
Elian herkent het verhaal van Roosmarijn. “Ik vind het zuur dat mijn hele lening rechtstreeks naar mijn huisbaas gaat en dat ik extra moet werken om rond te kunnen komen, wat dus steeds lastiger wordt qua timemanagement. Maar gestrest over de lening zelf? Zo zou ik het niet willen noemen.
Kijk, ik weet dat er een tekort is aan basisartsen, dus ik kan na mijn studie overal aan de bak. En het startsalaris is hoger dan dat van vrienden die al zijn begonnen met werken. Dan denk ik: het loopt wel los. Wel onhandig is dat dit leenbedrag niet meehelpt bij het afsluiten van een hypotheek. Niet dat ik plannen heb voor de nabije toekomst, maar op deze manier voelt een koophuis wel heel ver weg, ook als ik op een bepaald moment wel in die fase beland.”
Financieel plan
Die zorgen wil Elma van Vulpen, financieel planner bij de VvAA, deels wegnemen. “Studenten denken vaak dat ze op financieel vlak niks meer kunnen zodra ze een studieschuld hebben”, zegt ze. “Toch is een hypotheek afsluiten zeker mogelijk. De hoogte van de schuld heeft weliswaar invloed op het hypotheekbedrag, maar het is niet de belangrijkste factor.”
Wel denkt Van Vulpen dat studenten er goed aan doen een plan te maken zodra ze een studielening aangaan. “Probeer te bedenken: hoe ziet mijn financiële toekomst eruit, en hoe past die schuld daarin? Dus dat je op voorhand gaat budgetteren, uitzoekt welk bedrag je na je studie maandelijks moet aflossen en wat je precies overhoudt na aftrek van je vaste lasten, inclusief aflossing. Dat alleen kan al voor rust zorgen.”
Zo’n plan heeft Elian gelukkig, vertelt hij. “Tijdens mijn bachelor heb ik best veel bijverdiend en dat geld heb ik in aandelen gestopt. Het idee is om met die opbrengst – of in elk geval een deel daarvan – mijn aflossing te gaan betalen, waarschijnlijk zo’n driehonderd euro per maand.”
Handige hulpmiddelen en tools
Er zijn verschillende tools om zo’n budgettering te maken, vervolgt Van Vulpen. “Allereerst kun je via de website van DUO je persoonlijke terugbetalingsverplichting berekenen, rekening houdend met je te verwachten inkomen. Ook het Nibud helpt studenten meer inzicht te krijgen in hun studieschuld. Zij hebben verschillende modules over hoe je met een schuld omgaat, en geven tips over hoe te plannen en te budgetteren. Verder kun je via de site wijzeringeldzaken.nl berekenen welke impact een studieschuld heeft op het afsluiten van een toekomstige hypotheek.”
Roosmarijn is blij dat die tools er zijn. “Ik moest me een weg banen door alle financiële voorwaarden en regels, die ook nog steeds veranderen. Zo was de rente aan het begin van mijn studie 0,46 procent, maar inmiddels is die 2,5 procent. Best wel wrang. Het voelt alsof ik aan een potje ganzenbord ben begonnen, maar dat de spelregels halverwege zijn veranderd.”
‘Het voelt alsof ik aan een potje ganzenbord ben begonnen, maar dat de spelregels halverwege zijn veranderd’
“Ik zou het eerlijker vinden als je de rente mag houden die aan het begin van je studie geldt. Als ik vooraf had geweten dat de rente nu zo hoog zou zijn, had ik misschien andere keuzes gemaakt. Nu heb ik het geld al geleend en kan ik daar niets meer aan veranderen. Ik vraag me soms echt af: hoe ga ik dit ooit betalen?”
Levenslang
Elma van Vulpen snapt die zorgen wel. “Het voelt alsof je levenslang vastzit aan een schuld, omdat je vijfendertig jaar over het aflossen mag doen. Tegelijkertijd is die periode juist bedoeld om de maandlasten laag te houden, ongeacht de rente, en om afgestudeerden geen druk op te leggen. Ook betaal je maandelijks nooit meer dan 4 procent van je inkomen boven het minimumloon. In 2025 is dat 28.405,73 euro voor een alleenstaande. De kosten worden daardoor beperkt.
Het is zelfs mogelijk om een pauze van maximaal vijf jaar in te lassen. Stel dat je tussen twee banen in zit of je inkomen is tijdelijk lager, dan kun je die aflossing dus parkeren. Andersom geldt dat extra aflossen altijd en kosteloos mag. Daardoor gaan je maandlasten ook weer omlaag.”
Schone lei
Over dat aflossen gesproken: wat is nou de beste manier? In één keer zoveel mogelijk aflossen, of het uitsmeren over vijfendertig jaar? Elian: “Het is belastingtechnisch geen ramp om een schuld te hebben. Die is immers aftrekbaar. Daarbij wordt geld in de toekomst minder waard, dus voelen je lasten tegen die tijd lager. Ik denk daarom dat ik het toch over die vijfendertig jaar ga spreiden, ook omdat het leven financieel wel leuk moet blijven.”
Roosmarijn snapt die gedachte, maar twijfelt nog. “Ik ben iemand die graag met een schone lei begint. Het voelt ergens niet goed om met zo’n hoge schuld leuke dingen te ondernemen, zoals reizen of shoppen. Alsof dat niet zou mogen, omdat je eerst moet afbetalen. Als ik het in een paar jaar zou kunnen aflossen door veel te sparen en hard te werken, zou ik dat denk ik liever doen.”
Van Vulpen beaamt: er is er niet één beste aflosmanier. “Roosmarijn en Elian hebben natuurlijk een punt dat een hogere rente niet gunstig is. En als de rente die je betaalt op de lening hoger is dan het rendement dat je op je verdiende geld kunt behalen, kan aflossen voordeliger zijn. Anderzijds is het verstandig een buffer aan te houden voor als je later wel dat huis wilt kopen en eigen geld moet inbrengen. Het hangt uiteindelijk af van je persoonlijke voorkeur en de situatie op dat moment.”
De achternamen van Roosmarijn en Elian zijn bij de redactie bekend.
Schulden in cijfers
• De totale studieschuld van huidige en oud-studenten was begin 2024 opgelopen tot 29 miljard euro. Dat is ruim twee keer zoveel als voor de invoering van het leenstelsel in 2015.
.• In 2024 hadden bijna 350.000 mensen een studieschuld van meer dan dertigduizend euro – 233.000 mensen meer dan in 2015, het jaar waarin het huidige leenstelsel werd ingevoerd. Bijna 140.000 mensen hadden een studieschuld van minstens vijftigduizend euro, een klein deel zelfs meer dan een ton.
• Per 1 januari 2025 geldt er opnieuw een hogere rente over de studieschuld, namelijk: 2,57 procent. (Bron: CBS)